 Symbolbild · KI-generiert
Qualified-Vendor-Status: Wie Drohnen-Beschaffung Zulieferer selektiert
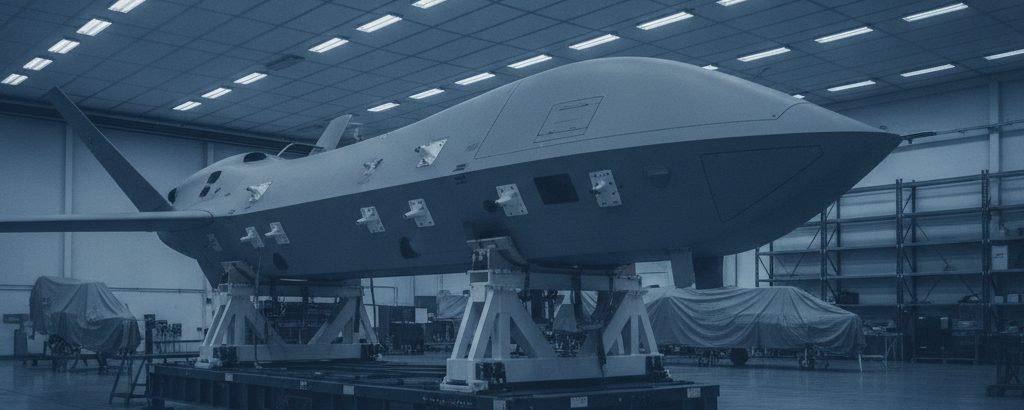
Wenn ein Drohnenkonzept die Beschaffungslogik sichtbar macht
Mit dem Konzept der „Wildfire"-Drohne hat General Atomics ein Angebot für das Massed Modular Aircraft-Programm (MMA) vorgestellt, das von der US Air Force gemeinsam mit der Defense Innovation Unit (DIU) verantwortet wird. Das Programm zielt darauf ab, einen Nachfolger für den MQ-9A Reaper zu entwickeln — jene Plattform, die seit über zwei Jahrzehnten als Rückgrat für bemannte Langzeitüberwachung und Präzisionsschläge gilt. Gleichzeitig mahnte der Direktor der DAWG-Initiative (eine Trump-Verwaltungsinitiative, die die Biden-ära Replicator-Initiative zur Massenanschaffung kostengünstiger Drohnen weiterführt) vor einem drohenden Finanzierungsabbruch, der den aufgebauten Schwung gefährden könnte. Und die US Army hat für die nächste Phase des IFPC Inc 2-Wettbewerbs Teams um Lockheed Martin sowie Boeing und Anduril ausgewählt.
Drei Meldungen, ein gemeinsamer Nenner: Sie zeigen, wie US-Rüstungsbeschaffung funktioniert — und wo sich für spezialisierte Zulieferer Chancen, aber auch erhebliche Risiken auftun. Für Anleger in Defence-Small-Caps lohnt ein genauer Blick auf die Mechanik hinter diesen Vergabeprozessen.
Zertifizierungshürden für Defence-Zulieferer (Schwierigkeitsgrad (1–5))
Die Pyramide der Verteidigungsbeschaffung
US-Rüstungsprogramme folgen einer klar strukturierten Hierarchie. An der Spitze stehen sogenannte Prime Contractors oder Tier-1-Anbieter: große, etablierte Konzerne wie General Atomics, Lockheed Martin, Boeing oder Northrop Grumman. Sie tragen die Vertragsverantwortung gegenüber dem Pentagon und übernehmen die Systemintegration — also das Zusammensetzen aller Komponenten zu einer einsatzfähigen Plattform.
Darunter liegt eine breit gefächerte Zulieferstruktur. Tier-2- und Tier-3-Anbieter liefern spezialisierte Subsysteme: elektro-optische Sensoren, Kommunikationslinks, Antriebsaggregate, Missionsplanungssoftware, Datenfusionsmodule oder Bodensteuerungssysteme. Viele dieser Anbieter sind kleine oder mittelgroße Unternehmen — genau das Segment, das an Börsenmärkten unter dem Begriff „Defence-Small-Cap" geführt wird.
Die entscheidende Frage lautet: Auf welcher Stufe kann ein Unternehmen in diesen Programmen partizipieren? Die Antwort hängt weniger von der Produktqualität ab als von einem oft unterschätzten Statusmerkmal.
Was Approved-Vendor-Status in der Praxis bedeutet
Das US-Beschaffungssystem des Pentagons — geregelt über die Federal Acquisition Regulation (FAR) und ergänzende Verteidigungsregularien (DFARS) — verlangt von Zulieferern eine lückenlose Nachverfolgbarkeit von Materialien, Fertigungsprozessen und Qualitätssicherungsprotokollen. Hinzu kommen Cybersicherheitsanforderungen nach dem CMMC-Framework (Cybersecurity Maturity Model Certification), die seit 2024 schrittweise verbindlich werden.
Für ein Small-Cap-Unternehmen bedeutet das: Selbst wenn das eigene Produkt — etwa ein miniaturisiertes Sensorsystem oder ein KI-gestütztes Bodensteuerungsmodul — technisch perfekt auf die Anforderungen des MMA-Programms passt, kann die Teilnahme an der Lieferkette erst dann erfolgen, wenn sämtliche Zertifizierungsschritte abgeschlossen sind. Dieser Prozess kostet Zeit und Kapital, ohne dass in der Zwischenzeit Umsatz aus dem Programm fließt.
Ein analoges Muster kennt man aus der Luft- und Raumfahrtzulieferung: Die AS9100-Zertifizierung (Qualitätsmanagementsystem für die Luftfahrtindustrie) ist Grundvoraussetzung, um überhaupt in den Auswahlpool größerer OEMs zu gelangen. Wer sie nicht hat, bleibt außen vor — unabhängig von Preis oder Technologie. Im Rüstungsbereich ist die Eintrittshürde durch sicherheitspolitische Auflagen noch höher.
Ein weiteres Beispiel illustriert die Zeitdimension: Als die US Army im Jahr 2019 das IVAS-Programm (Integrated Visual Augmentation System) für Augmented-Reality-Helme vergab, dauerte es mehrere Jahre, bis das Ökosystem an qualifizierten Zulieferern für Optikkomponenten und Displaymodule aufgebaut war. Für Small Caps, die früh in den Qualifizierungsprozess investiert hatten, öffneten sich damit reale Abrufaufträge — für jene, die zu spät kamen, blieb nur der Nachmarkt.
| Statusmerkmal | Bedeutung für den Zulieferer |
|---|---|
| QPL/QML-Eintrag (Qualified Products/Manufacturers List) | Formale Zulassung für spezifische Komponenten; Voraussetzung für Direktauftrag oder Untervertrag |
| CMMC-Zertifizierung (Level 2 oder 3) | Pflicht bei sensiblen Verteidigungsprogrammen; ab 2025 schrittweise verbindlich |
| ITAR-Registrierung | Pflicht für Export oder Transfer rüstungsrelevanter Technologie; aufwändige Compliance-Struktur |
| Rahmenvertrag (IDIQ oder BPA) | Deckel des maximal abrufbaren Volumens, kein garantierter Umsatz; Abrufe erfolgen einzeln |
Attritable Drohnen, DAWG und die Finanzierungslücke
Parallel zu langfristigen Entwicklungsprogrammen wie dem MMA-Nachfolger des Reaper gibt es eine zweite Beschaffungslogik: die Massenproduktion kostengünstiger, sogenannter „attritabler" Drohnen — Systeme, die bewusst für den Verlust im Einsatz konzipiert sind. Die Biden-Ära-Initiative „Replicator" sollte tausende solcher Drohnen beschaffen; die Trump-Verwaltung führte diese Logik unter dem DAWG-Rahmen weiter.
Hier warnte der DAWG-Direktor öffentlich vor den Folgen einer Finanzierungspause: Nicht nur würden laufende Verträge ins Stocken geraten — es würde auch das mühsam aufgebaute Lieferantennetzwerk gefährden. Denn attritable Drohnen setzen auf standardisierte, günstig produzierbare Modulkomponenten. Zulieferer, die dafür Produktionskapazitäten aufgebaut haben, stehen bei einem Programm-Stopp vor dem Problem ungenutzter Investitionen und fehlender Alternativkunden — ein strukturelles Risiko, das Anleger kennen sollten.
Dieses Muster ist aus anderen Sektoren bekannt: Ein Solarzellenhersteller, der seine gesamte Kapazität auf einen einzigen Großabnehmer ausgerichtet hat, sitzt in einer vergleichbaren Abhängigkeit. Die Diversifikation des Kundenportfolios ist auch im Rüstungszulieferbereich ein zentrales Qualitätskriterium bei der Bewertung von Small Caps.
Was Anleger aus der Beschaffungslogik ableiten können
Das Zusammenspiel aus MMA-Programm, DAWG-Initiative und IFPC Inc 2-Wettbewerb zeigt ein Grundprinzip moderner Rüstungsbeschaffung: Die großen Schlagzeilen gehören den Prime Contractors, die reale Wertschöpfungsverteilung liegt jedoch tiefer in der Lieferkette. Für Small-Cap-Anleger bedeutet das, dass die relevanten Fragen nicht lauten „Wer gewinnt den Hauptvertrag?", sondern:
- Ist das Unternehmen bereits als qualifizierter Lieferant bei relevanten Programmen gelistet?
- Wie hoch ist der Anteil der Umsätze, die aus festen Abrufaufträgen stammen — im Unterschied zu Absichtserklärungen oder Rahmenverträgen?
- Wie groß ist die Abhängigkeit von einem einzelnen Programm oder Kunden?
- Wie lange reicht der Cash Runway, um eine Zertifizierungsphase ohne Einnahmen zu überbrücken?
Ein Unternehmen, das einen Approved-Vendor-Status für sicherheitskritische Drohnenkomponenten besitzt und Abrufaufträge in einem IDIQ-Vertrag vorweisen kann, befindet sich strukturell in einer anderen Position als ein Wettbewerber, der seine Technologie noch in der Qualifizierungsphase hat — auch wenn beide ähnliche Produkte entwickeln. Diese Unterscheidung ist an der Börse oft nicht unmittelbar sichtbar, spiegelt sich aber mittel- bis langfristig in der Umsatzqualität wider.
Für Anleger, die sich in diesem Segment informieren, lohnt sich ein kritischer Blick auf Unternehmensmitteilungen: Wird ein „strategisches Agreement" mit einem Prime Contractor kommuniziert, oder liegt bereits ein konkreter Untervertrag mit definiertem Abrufvolumen vor? Der Unterschied ist juristisch und finanziell erheblich — und eine häufige Quelle von Enttäuschungen, wenn die Realität die Erwartungen einholt.
Rüstungs-Beschaffung: Begriffe für Einsteiger
- Prime Contractor (Tier 1)
- Das Unternehmen, das den Hauptvertrag mit dem Verteidigungsministerium hält und die Systemintegration verantwortet. Beispiele: General Atomics, Lockheed Martin, Boeing.
- Qualified Products List (QPL) / Approved Vendor
- Formale Liste des Pentagons mit geprüften und zugelassenen Zulieferern für bestimmte Komponenten. Ohne Eintrag kein Zugang zu öffentlichen Aufträgen in diesem Bereich.
- IDIQ-Vertrag (Indefinite Delivery, Indefinite Quantity)
- Rahmenvertrag mit einem definierten Maximalvolumen, aus dem einzelne Aufträge (Abrufe) abgerufen werden. Kein Abruf bedeutet keinen Umsatz — ein häufiges Missverständnis bei Anlegern.
- Attritable Drohne
- Drohne, die kostengünstig genug produziert wird, um ihren Verlust im Einsatz einzukalkulieren. Fokus liegt auf Masse und Geschwindigkeit der Produktion, nicht auf Einzelwert-Bewahrung.
- CMMC (Cybersecurity Maturity Model Certification)
- US-amerikanisches Zertifizierungsframework für Cybersicherheit, das für alle Unternehmen in der Verteidigungslieferkette schrittweise verpflichtend wird. Mehrere Reifegrade (Level 1–3).
- Cash Runway
- Kassenbestand geteilt durch monatliche Ausgaben (Burn Rate). Gibt an, wie viele Monate ein Unternehmen ohne neue Einnahmen oder Kapitalerhöhung überlebt. Kritische Kenngröße für unprofitable Small Caps.
- Book-to-Bill-Ratio
- Auftragseingang dividiert durch realisierten Umsatz in einem Zeitraum. Ein Wert über 1 signalisiert Auftragswachstum; unter 1 deutet auf Abschwächung hin. Wichtiger Frühindikator in der Rüstungszulieferung.
- ITAR (International Traffic in Arms Regulations)
- US-amerikanische Exportkontrollregulierung für Rüstungstechnologie. Unternehmen, die ITAR-relevante Komponenten herstellen, benötigen eine staatliche Registrierung und unterliegen strikten Compliance-Anforderungen.
⚠️ Wichtiger Hinweis: Dieser Artikel dient ausschließlich Informations- und Bildungszwecken. Er stellt keine Anlageberatung, keine Kaufempfehlung und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren dar. Investitionen in Unternehmen mit geringer Marktkapitalisierung (Small und Micro Caps) — etwa aus den Bereichen KI/Software, Biotech, Rüstung und Raumfahrt, Wasserstoff oder Quantentechnologie — sind mit hohen Risiken verbunden, einschließlich des möglichen Totalverlusts des investierten Kapitals. Vor jeder Anlageentscheidung sollten Sie einen registrierten Finanzberater konsultieren und eine eigene Analyse durchführen. Die Aktienatlas-Redaktion übernimmt keine Verantwortung für Entscheidungen, die auf Grundlage der veröffentlichten Inhalte getroffen werden.
Nur Bildung, keine Anlageberatung. Small Caps sind hochspekulativ (Totalverlust möglich).